Puntos de anclaje: calidad y dividendo creciente7 min read
Tiempo de lectura: 5 minutosTexto: Guillermo Cid Blasco, Sales Director Iberia en Selinca SGIIC, en representación de Guinness Global Investors.
Pocas veces ha habido tantos motivos para mirar al cielo antes de invertir. La inteligencia artificial sostiene buena parte de las subidas de la bolsa, pero exige inversiones tan colosales que cualquier desencanto con sus resultados se contagiaría a todo el mercado. La Reserva Federal ha vuelto a subir tipos y no descarta repetir. Y el petróleo, con el conflicto de Irán de fondo, amenaza con mantener la inflación alta más tiempo del previsto. Ninguno de estos riesgos tiene por qué materializarse, pero basta con que lo haga uno para que el viaje se vuelva incómodo.
¿Significa eso que hay que bajarse de la renta variable? No necesariamente. Pensemos en un globo aerostático: se sujeta al suelo no porque no deba volar, sino para que la primera racha de viento no decida por él. Las cuerdas no son lastre: no impiden subir, dan estabilidad. En bolsa también existen, y una de las más firmes es invertir en compañías de calidad capaces de hacer crecer su dividendo año tras año.
Es un estilo que rara vez ocupa titulares y que, sin embargo, lleva décadas demostrando su valor. No se trata de buscar la rentabilidad por dividendo más alta del mercado, sino el tipo de negocio capaz de pagarla y de aumentarla de forma sostenida. Parece un matiz, pero cambia la forma de construir una cartera: primero se elige la empresa y después se mira lo que reparte.
¿Qué tienen en común estas compañías? Ventajas competitivas duraderas, capacidad para generar caja en cualquier punto del ciclo, balances que no dependen de la deuda y una gestión disciplinada del capital. El dividendo creciente es la señal más visible de todo ello: la manera que tiene una empresa de demostrar en efectivo, y no en relato, que su negocio funciona. Por eso interesa más un dividendo moderado que sube cada año que uno alto que un día se recorta.
¿Y cómo se encuentran? Una buena forma es pedirles una trayectoria: diez años consecutivos con una rentabilidad sobre el capital superior al 10%, medida en términos de caja. Es decir, más de 10 euros generados al año por cada 100 invertidos en el negocio, muy por encima de lo que les cuesta financiarse. Diez ejercicios seguidos, y no una media, porque una buena media puede esconder un presente mediocre. El listón es exigente: de las cerca de 16.000 compañías cotizadas del mundo, apenas unas 700 lo superan. Si además se pide un balance sólido y un tamaño mínimo de 1.000 millones de dólares, quedan unas 600.
Diez años no es una cifra arbitraria: desde 1854, sólo dos ciclos económicos estadounidenses han durado más, así que el filtro asegura que la compañía ha atravesado al menos un ciclo completo con la rentabilidad intacta. Y la calidad tiende a perpetuarse: quien lo consigue tiene un 93% de probabilidades de repetirlo al año siguiente y un 80% a tres años vista. Queda un último filtro, no pagar de más. Como recuerdan Ian Mortimer y Matthew Page, gestores de renta variable global en Guinness Global Investors, “a la larga, son los beneficios los que sostienen las cotizaciones”.
¿Y qué se obtiene al final de esa búsqueda? Una cartera con cinco rasgos que encajan especialmente bien con el momento actual.
1. Negocios que se venden con viento o sin él
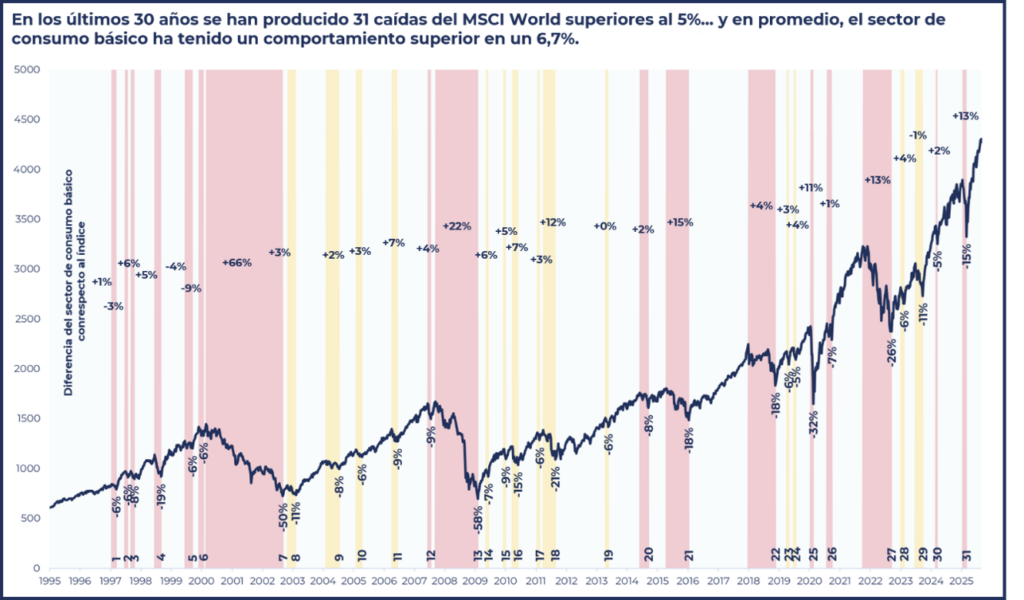
La búsqueda lleva de forma natural a sectores como el consumo básico, históricamente de los que mejor aguantan en los malos momentos: la gente sigue comprando café, detergente o pasta de dientes con la Fed subiendo, bajando o de vacaciones. Sus grandes marcas tienen además algo muy valioso cuando aprieta la inflación: capacidad para trasladar costes a precios sin perder clientes. Aun así, el sector apenas pesa un 5% en el MSCI World. Nestlé, Procter & Gamble, Unilever o Coca-Cola no protagonizan portadas, y por eso mismo funcionan como ancla.
2. Balances que no necesitan al banco
Durante años, endeudarse fue casi gratis. Ya no: con la Fed subiendo tipos por primera vez desde 2023 y el bono americano a diez años en el 5%, el dinero vuelve a costar dinero. Las compañías que crecen con su propia caja dejan de competir en desventaja. Para quien busca rentas, la comparación también cambia: un cupón fijo pierde poder adquisitivo con la inflación, mientras que un dividendo que sube cada año se defiende solo.
3. Tecnología, sí, pero la que ya genera caja
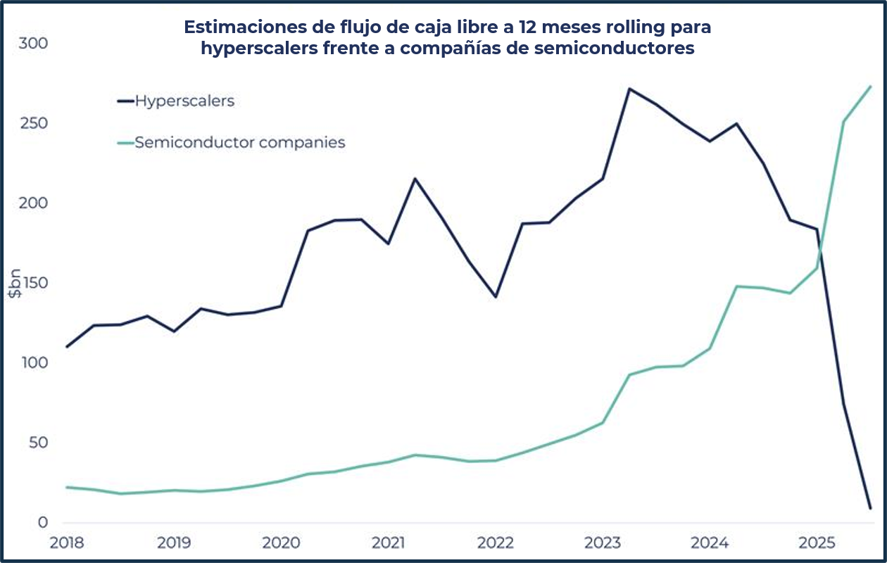
Exigir diez años de rentabilidad no deja fuera a la tecnología; deja fuera a la que vive de promesas. Y la diferencia importa. Los hiperescaladores, los gigantes de la nube que levantan los centros de datos de la IA, han visto caer las estimaciones de su flujo de caja libre (lo que queda tras pagar gastos e inversiones) desde más de 250.000 millones de dólares hasta casi cero. Parte de esa inversión ya se financia con deuda. Si el entusiasmo se enfría, sufrirá más quien gasta a cuenta del futuro que quien genera caja hoy y la reparte.
4. Menos petróleo en la ecuación
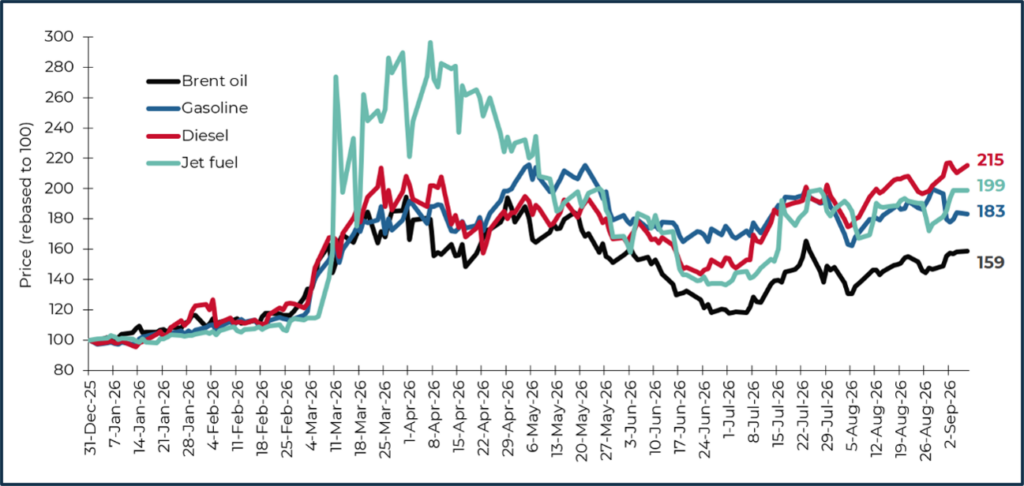
Muchos índices de alto dividendo se llenan de energía, materias primas y utilities: sectores que reparten mucho, pero cuyos beneficios dependen de lo que no controlan, sea el barril, los metales o el regulador. Con el crudo llegando a subir cerca de un 50% este año, esa es exactamente la volatilidad de la que uno quería resguardarse. Exigir una década de rentabilidad alta sin interrupciones los deja fuera casi por definición, porque pocos negocios ligados a las materias primas pasan diez años sin un mal ejercicio.
5. Un extra de diversificación
Las diez mayores compañías del S&P 500 rondan ya el 40% del índice, muy por encima del 26,6% que llegaron a pesar en plena burbuja puntocom, y casi todas bailan al son del mismo tema. Quien invierte en el índice cree estar diversificado y, sin saberlo, hace una apuesta concentrada. Una cartera global de compañías de calidad, repartida entre sectores y países y sin que ningún nombre domine, aporta lo que hoy más falta: otros motores de rentabilidad, que complementan en lugar de repetir lo que el inversor ya tiene.
¿Por qué tiene sentido hoy en una cartera?
La historia acompaña. En los meses en que cae el S&P 500, las compañías que llevan al menos 25 años subiendo su dividendo lo baten más del 70% de las veces, y cuanto más fuerte es la caída, mayor es la ventaja. En 2022 cedieron alrededor de un 6%, frente al 18% del índice. Es el viejo «más vale pájaro en mano»: cuando crece la incertidumbre, se valora más lo que se cobra hoy que lo que se promete para mañana.
Tampoco se trata de ponerse a la defensiva. Lo resumía Matthew Page este mes en Londres: “El conflicto en Irán ha cambiado las expectativas de inflación (al alza), de crecimiento (a la baja) y de tipos de interés (más altos). Aun así, las expectativas de beneficios para 2026 y 2027 siguen subiendo». No hay motivo para bajarse del globo, pero sí para revisar las cuerdas. Una rentabilidad sobre el capital que no depende del ciclo, un balance que no necesita al banco, un dividendo que sube cada año y negocios de demanda estable no impiden que el globo se mueva, pero sí el mareo (la Biodramina de la cartera, vaya). Y el mareo es lo que suele hacer que el inversor se baje justo en el peor momento.
Eso sí, no hay índice que haga este trabajo por uno: separar la calidad persistente del dividendo de escaparate exige selección, paciencia y disciplina, es decir, una gestión activa y especializada. Porque de eso va, al final, el dividendo creciente: de cobrar mientras el mercado decide.